Non conoscete il rischio sequenza, ma il guru consigliato dal vicino è sicuro: negli ultimi 97 anni l’azionario ha reso il 10% l’anno. Cosa può andare storto?
Una media storica non è una promessa
Immaginiamo di investire oggi 100.000 euro e di mantenerli investiti per 30 anni.
Se ottenessimo esattamente un rendimento composto dell’8% annuo, alla fine avremmo circa 1.006.000 euro.
Ma quell’8% è un dato calcolato su un determinato periodo storico. Il nostro investimento, tuttavia, inizierà in una data precisa e attraverserà una sequenza di rendimenti che oggi non conosciamo.
Potremmo vivere trent’anni particolarmente favorevoli e ottenere un CAGR (rendimento annuo composto) del 10%, oppure attraversare un periodo meno favorevole e ottenere un CAGR del 6%. La differenza sembra piccola. Sul lungo periodo, invece, è enorme.
Con 100.000 euro investiti per 30 anni:
- con un CAGR del 6%, il capitale finale sarebbe circa 574.000 euro;
- con un CAGR dell’ 8%, circa 1.006.000 euro;
- con un CAGR del 10%, circa 1.745.000 euro.
Stesso capitale iniziale. Stesso orizzonte di 30 anni. Ma risultati completamente differenti. Il rendimento storico medio, quindi, ci dice qualcosa di importante sul passato, ma non ci dice quale rendimento composto (CAGR) sperimenterà il singolo investitore nel proprio specifico periodo di investimento.
Come entra in gioco la volatilità
I mercati non producono l’8% ogni anno. Possono fare +25%, poi −18%, poi +12%, poi −5%, poi +20%.
Questa variabilità dei rendimenti è la volatilità ed è proprio ciò che rende incerto il risultato che otterremo nel nostro specifico periodo di investimento. Più i rendimenti possono oscillare, maggiore è l’incertezza sul percorso che il nostro capitale seguirà e sul CAGR che effettivamente realizzeremo. Qui, però, bisogna fare una distinzione importante.
Se due investitori investono 100.000 euro una sola volta, mantengono l’investimento per 30 anni e alla fine sappiamo che entrambi hanno realizzato esattamente lo stesso CAGR dell’8%, necessariamente avranno anche lo stesso capitale finale. La sequenza con cui si sono verificati i rendimenti, in questo caso, non modifica il risultato finale. Se un investimento produce prima +20% e poi −10%, oppure prima −10% e poi +20%, il risultato finale è identico, perché:
1,20 × 0,90 = 0,90 × 1,20.
Quindi, in un investimento buy and holding puro, senza versamenti o prelievi intermedi, l’ordine dei rendimenti non modifica il capitale finale a parità di CAGR realizzato. Il problema nasce prima: quando investiamo oggi, non conosciamo quale sarà il nostro CAGR realizzato.
Quando la sequenza diventa davvero determinante
La situazione cambia radicalmente quando durante il percorso entrano o escono soldi dal portafoglio. Pensiamo a un investitore che sta accumulando capitale attraverso versamenti periodici oppure, ancora più frequentemente, a un pensionato che ogni anno preleva una parte del proprio patrimonio. In questi casi non conta soltanto quali rendimenti si verificano, ma anche quando si verificano.
Immaginiamo due pensionati con lo stesso capitale iniziale e gli stessi rendimenti complessivi nel corso del tempo. Il primo subisce forti ribassi nei primi anni della pensione, proprio mentre sta effettuando dei prelievi. Il secondo subisce gli stessi ribassi, ma molti anni dopo.
La media dei rendimenti potrebbe essere la stessa. Il risultato patrimoniale finale potrebbe essere profondamente diverso.
L’incidenza della sequenza dei rendimenti
Accade perché il primo investitore è costretto a prelevare denaro quando il portafoglio è depresso. In questo modo vende una quantità maggiore di attività finanziarie e riduce il capitale che potrà beneficiare dell’eventuale successivo recupero dei mercati.
È questo il vero rischio di sequenza dei rendimenti.
E in assenza di prelievi/versamenti?
Due investitori che partono con lo stesso capitale, mantengono l’investimento per 20 anni senza versamenti o prelievi e realizzano lo stesso CAGR, avranno necessariamente lo stesso capitale finale, indipendentemente dall’ordine con cui si sono verificati i rendimenti.
Tuttavia è importante distinguere due concetti:
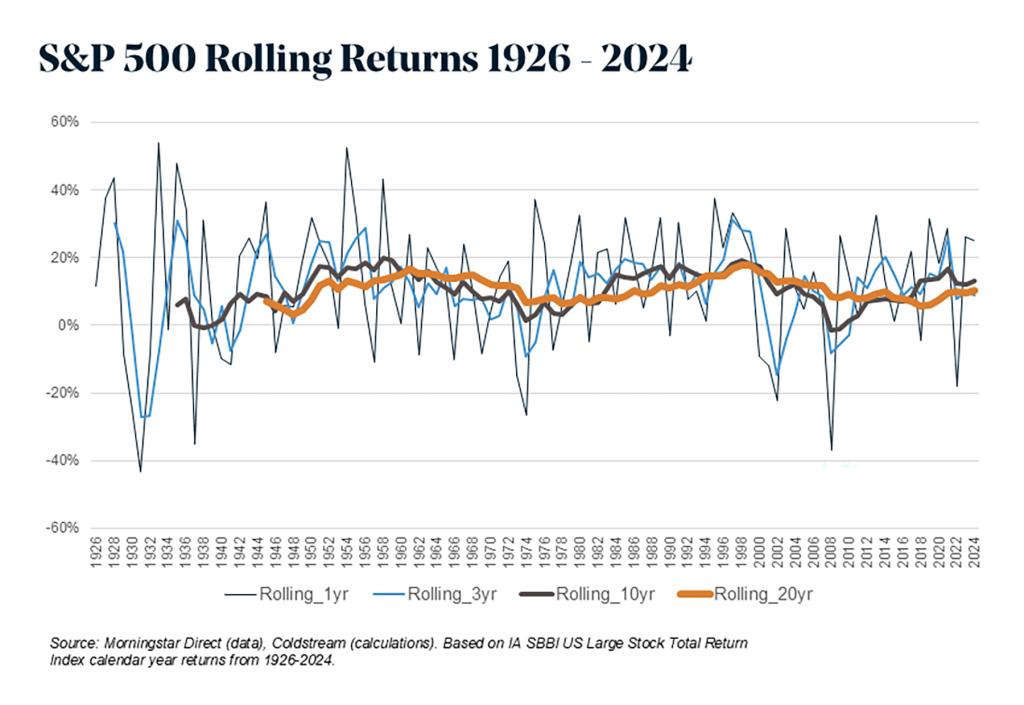
- CAGR rolling medio a 20 anni: prendi tutti i possibili periodi di 20 anni (es. 1980-2000, 1981-2001, 1982-2002…) e osservi i relativi CAGR. La loro media descrive l’esperienza “tipica” storica.
- CAGR dell’investitore: dipende esattamente dal prezzo/data di ingresso e dal prezzo/data di uscita.
Per esempio, immaginiamo che storicamente un indice abbia avuto sui periodi rolling di 20 anni un CAGR medio dell’8%. Se un investitore compra in una fase di valutazioni estremamente elevate, il suo specifico ventennio potrebbe produrre solo un 5% annuo. Un altro investitore partito dopo un forte ribasso potrebbe invece ottenere, per esempio, un 10% annuo.
E la differenza è enorme: su €100.000 per 20 anni:
| CAGR | Capitale dopo 20 anni |
|---|---|
| 5% | ~€265.000 |
| 8% | ~€466.000 |
| 10% | ~€673.000 |
L’immagine sottostante, che rappresenta i rendimenti rolling dello S&P500 su holding period 1, 3, 10 e 20 anni, rende meglio l’idea
Un rendimento medio non racconta tutta la storia
Questo ci porta a una conclusione importante. Dire che “storicamente un mercato ha reso circa l’8% o 10% all’anno medio” è utile, ma incompleto. Un investitore non vive la media storica astratta. Vive uno specifico periodo di investimento, iniziato in una determinata data, caratterizzato da una specifica successione di mercati rialzisti, ribassisti e laterali. Se effettua versamenti o prelievi, inoltre, quella successione diventa ancora più importante, perché rendimenti identici ma distribuiti diversamente nel tempo possono produrre risultati patrimoniali differenti.
Per questo motivo, quando si pianifica un investimento di lungo periodo, non bisognerebbe chiedersi soltanto quale sia stato il rendimento medio del mercato. La domanda più utile è:
Quanto possono essere diversi i risultati realmente sperimentati dagli investitori che entrano nel mercato in momenti differenti?
È nella distanza tra il rendimento medio osservato nei dati storici e il rendimento effettivamente vissuto dal singolo investitore che si trova una parte fondamentale del rischio dell’investimento. Il CAGR è quindi uno strumento estremamente utile per descrivere ciò che è accaduto. Ma, da solo, non descrive l’incertezza di ciò che potrà accadere al nostro capitale.
L’esperienza personale non è la media del rendimento
Questa frase, che ho citato nell’ultimo articolo ,“Il più grande roller coaster del mondo“, è la sintesi di ciò che spero vi rimanga in mente e vi aiuti a pianificare meglio.
Il CAGR storico medio non è il rendimento che l’investitore otterrà necessariamente. È una sintesi delle esperienze storiche, mentre Il rendimento effettivamente realizzato dipende dal punto di ingresso, dal punto di uscita e quindi dallo specifico periodo storico attraversato dall’investitore. Non dobbiamo sottovalutare il rischio che ne deriva ed esserne consapevoli.
Insisto su questo punto perché credo che si stiano formando aspettative su rendimenti futuri del mercato azionario, che, se non irrealistiche, sono certamente basate su rendimenti di lunghissimo periodo che nessuno di noi ha la certezza di riuscire a intercettare nel proprio specifico orizzonte di investimento.
Si tende a mitizzare il lungo periodo ma l’orizzonte dell’investitore non è infinito e a ciascuno di noi interesserà conoscere quale rendimento riuscirà effettivamente a ottenere nel proprio, necessariamente limitato, orizzonte di vita e di investimento.
Del resto, come disse John Maynard Keynes nel 1923, “nel lungo periodo siamo tutti morti”